

首页>新闻动态 >2026年版全国税务行政处罚裁量基准11月1日起施行:涉税风险管理需要关注什么?
2026年版全国税务行政处罚裁量基准11月1日起施行:涉税风险管理需要关注什么?
时间:2026-10-29 12:05:41
2026年11月1日起,《全国税务行政处罚裁量基准(2026年版)》正式施行。国家税务总局对9类66项税务违法行为的裁量阶次、适用条件和具体标准进行了优化,全国税务行政处罚裁量基准由此实现统一。
这项变化与企业日常涉税管理、税务师事务所的风险复核工作都有关系。涉及税务登记、账簿凭证、纳税申报、税费征收、发票管理及涉税信息报送等事项时,风险判断需要建立在具体行为和适用规则之上,不能仅凭一个异常提示就直接得出处罚结论。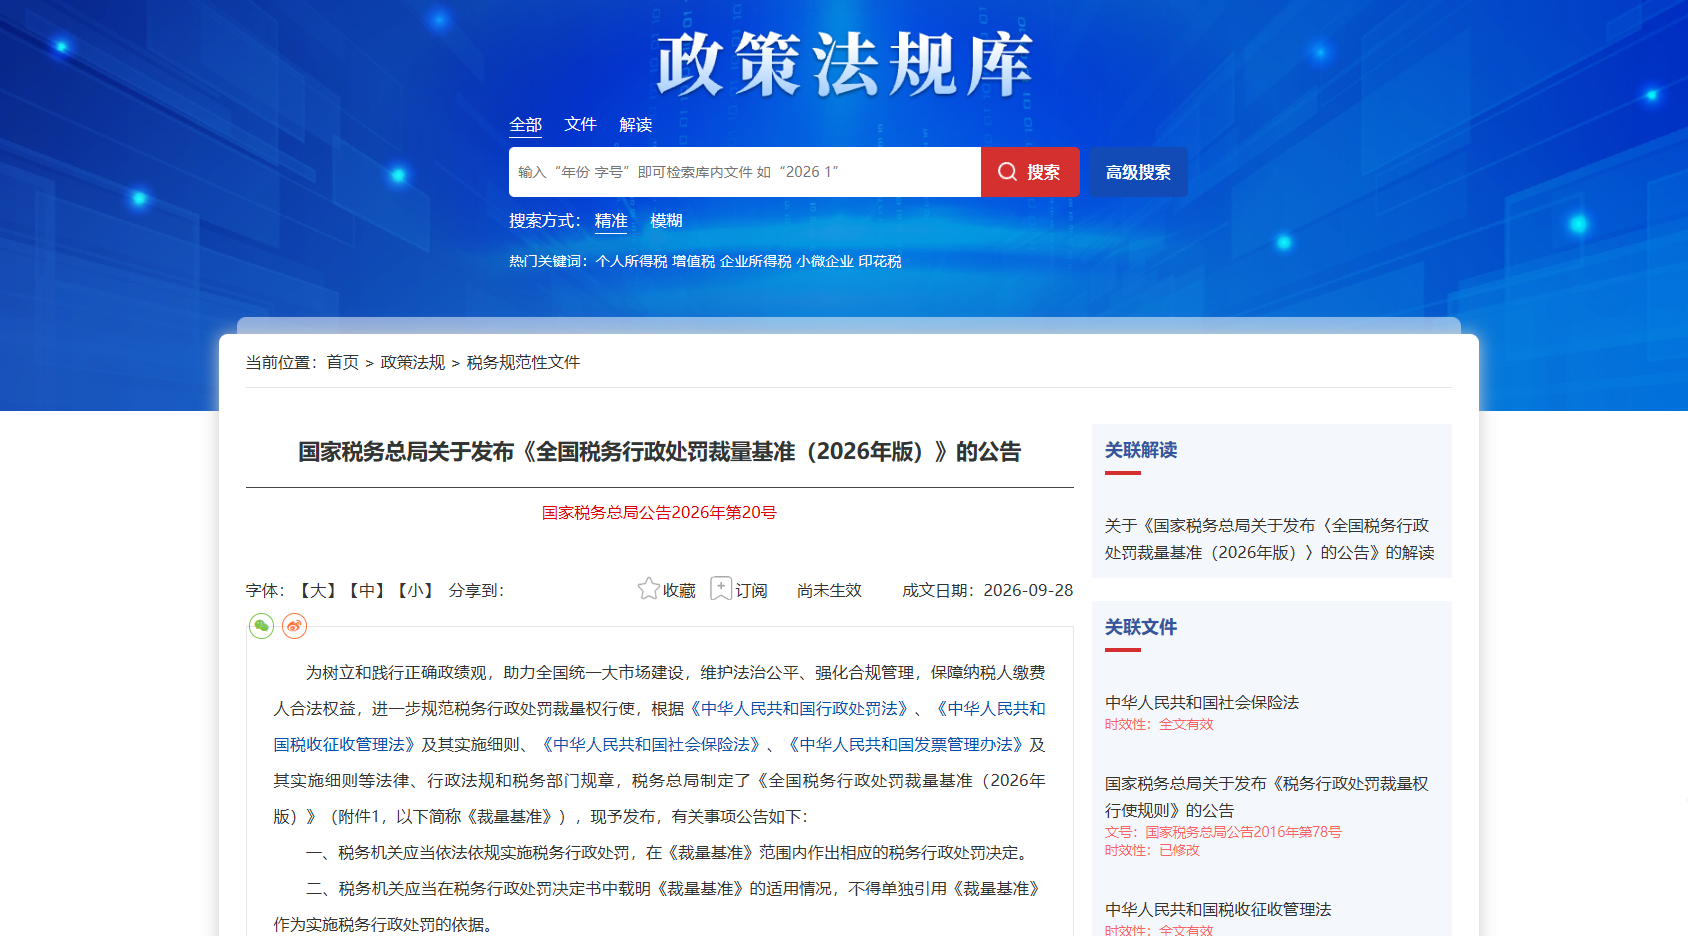
全国统一裁量基准,主要统一了什么?
新版裁量基准总体划分为“轻微、较轻、一般、较重、严重”五个阶次,并逐项列明法定依据、适用条件和具体标准。
具体变化集中在三个方面。
违法事项有了更统一的分类和处理标准。 新版基准覆盖9类66项税务违法行为,对事项划分和裁量标准作了优化,有助于提高税务执法标准的一致性。
裁量判断有了更明确的条件。 行为性质、危害后果、改正情况等因素被纳入相应规则的考量。判断某项行为适用何种裁量阶次,需要回到具体事项及其规定,而不能只看行为名称。
部分轻微违法行为的不予处罚条件进一步明确。 新版基准将此前已明确的14项“首违不罚”事项纳入相应裁量安排,并另行发布8项税务行政处罚“轻微不罚”事项清单。
需要注意,全国统一裁量基准并未新设税务处罚事项,也没有改变法定处罚种类与幅度。它主要是对现行法律、行政法规和税务部门规章规定的处罚裁量作进一步细化和量化。
“首违不罚”与“轻微不罚”,应该如何理解?
两类规则都涉及符合条件时不予处罚,但不能将其理解为只要问题轻微,或者当事人声称是第一次发生,就可以直接免责。
对于“首违不罚”,新版解读明确,“首违”是指一个自然年度内首次发生,即当年1月1日至12月31日。是否符合条件,还需核对具体事项、相关规则和实际情况。
对于“轻微不罚”,官方公布了8项具体事项清单。相关行为需要符合清单规定的条件,其中包括违法行为轻微、及时改正且没有造成危害后果等要求。适用时,应核对具体事项的完整规定,不能将个别条件泛化为所有税务违法行为的共同标准。
因此,分析一项涉税异常时,至少需要回答三个问题:
- 行为是否落入相应清单或裁量基准中的具体事项?
- 事实、发生时间、改正情况等是否满足该事项规定的适用条件?
- 是否有资料能够支持这些事实和判断?
只有把具体事项与实际情况对应起来,才能判断相关规则是否适用。
涉税风险复核,应从异常提示走向事实核验
在企业日常管理或涉税专业服务过程中,一项异常可能来自申报记录、账簿凭证、发票资料、登记信息或其他业务材料。
异常本身只是需要进一步调查的线索。后续判断还涉及行为发生的具体情况、适用的法律依据、是否已经改正,以及哪些证据能够证明相关事实。
实际开展风险复核时,可以将工作组织为以下几个环节。
核实行为事实
明确涉及哪个纳税主体、哪项义务、哪个期间,具体发生了什么。必要时结合申报记录、账簿凭证、业务合同及其他资料核对。
匹配具体规则
根据已经核实的事实,检索适用的法律法规和裁量基准,确认具体事项、法定依据、裁量阶次及适用条件。不要直接用“轻微违法”或“首次发生”等概括标签替代规则判断。
核查改正情况与相关证据
对于适用条件涉及改正时间、危害后果等因素的事项,应查明实际情况,并保留能够支持判断的记录。材料不足时,应列出待核实事项,避免将推测写成事实。
形成有依据的复核结论
将已确认的事实、政策依据、判断结果和待处理事项分别记录。对存在争议、资料不足或专业判断要求较高的问题,进一步核实并按规定处理。
这套流程的重点,是让风险结论能够回溯到具体事实和适用规则,也便于后续复核、内部沟通和业务跟进。
规则变化之外,涉税服务机构还需要做好什么?
对于税务师事务所而言,政策更新能否转化为有效的风险管理能力,还取决于机构如何维护政策依据、组织项目资料和记录专业判断。
一方面,应及时更新内部政策资料和业务检查清单,明确新旧规则的适用时间及具体条件。另一方面,面对复杂项目,不宜只留下“存在风险”或“建议整改”等笼统结论,还应说明风险源于什么事实、依据是什么、哪些条件尚未核实,以及后续如何处理。
对于使用AI辅助涉税工作的机构,也应关注结果能否回到原始资料和政策依据进行核验。AI可以辅助政策检索、资料分析和风险梳理,但不能仅凭模型生成的结论代替专业人员对事实与适用条件的判断。
阿优精灵AI智能财税平台的税务风控助手,可为相关涉税风险识别与分析工作提供辅助。具体结论仍应由专业人员结合实际业务资料、现行规定和项目情况进行复核。
2026年版全国税务行政处罚裁量基准的施行,为涉税风险判断提供了进一步统一、细化的规则依据。对于企业和涉税服务机构,真正需要落到日常工作中的,是对行为事实的核实、对具体适用条件的判断,以及对相关证据的完整记录。


 微信扫码关注我们


